¿Qué gastos de viaje pueden deducir las empresas en el Impuesto sobre Sociedades?
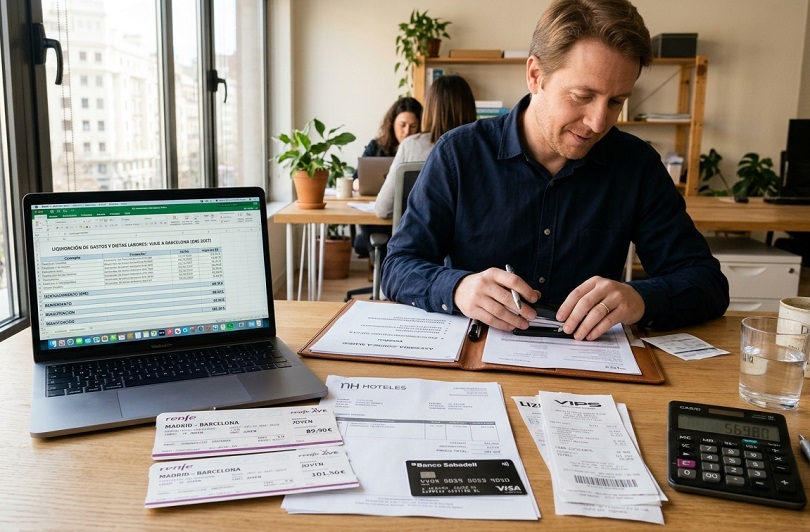
Los gastos de desplazamiento, alojamiento y manutención forman parte de la actividad habitual de muchas empresas. Sin embargo, su deducibilidad en el Impuesto sobre Sociedades exige cumplir determinados requisitos que van más allá de disponer de una factura y registrar correctamente el gasto.
Las visitas a clientes, las reuniones con proveedores, la asistencia a congresos, la negociación de contratos o la supervisión de diferentes centros de trabajo pueden obligar a empresarios, directivos, administradores y trabajadores a desplazarse dentro o fuera del territorio nacional. Aunque los desembolsos asociados a estas actuaciones pueden tener la consideración de gastos fiscalmente deducibles, corresponde a la empresa acreditar que responden a necesidades propias de su actividad económica.
La cuestión adquiere especial relevancia en aquellas sociedades en las que los socios o administradores realizan desplazamientos frecuentes y cuyos gastos son asumidos directamente por la entidad o reembolsados posteriormente.
1. Qué gastos de viaje pueden ser fiscalmente deducibles
Con carácter general, las empresas pueden deducir los gastos derivados de los desplazamientos profesionales realizados en el desarrollo de su actividad, siempre que cumplan las condiciones establecidas en la normativa tributaria.
Entre los gastos más habituales se encuentran los siguientes.
- Billetes de avión, tren, autobús y otros medios de transporte.
- Gastos de alojamiento en hoteles y otros establecimientos.
- Alquiler de vehículos para desplazamientos profesionales.
- Gastos de combustible, peajes y aparcamiento vinculados a la actividad.
- Servicios de taxi y otros medios de transporte.
- Gastos de manutención durante los viajes de trabajo.
- Inscripciones en congresos, ferias y jornadas profesionales.
- Otros desembolsos directamente relacionados con la finalidad empresarial del desplazamiento.
La deducibilidad no depende necesariamente de que el viaje genere ingresos inmediatos. Una reunión destinada a explorar nuevas oportunidades comerciales, una visita para supervisar el funcionamiento de una delegación o una jornada de formación pueden estar suficientemente relacionadas con la actividad económica, aunque sus resultados no se materialicen a corto plazo.
- Atención. No todos los gastos realizados durante un viaje de trabajo tienen necesariamente carácter empresarial. Cuando concurran motivos profesionales y particulares, será necesario identificar la naturaleza de cada desembolso.
2. Los requisitos que exige la normativa tributaria
Los artículos 10.3, 11 y 15 de la Ley 27/2014, del Impuesto sobre Sociedades, establecen las condiciones generales que deben reunir los gastos para que puedan reducir la base imponible del impuesto.
En el caso de los desplazamientos profesionales, deben concurrir los siguientes requisitos.
- Realidad del gasto. La operación debe haberse producido efectivamente y responder a un servicio o adquisición real.
- Registro contable. El gasto debe estar debidamente incorporado a la contabilidad de la entidad, salvo las excepciones expresamente previstas en la normativa.
- Imputación temporal. Los desembolsos deben atribuirse al ejercicio en el que se hayan devengado, con independencia del momento en que se efectúe su pago.
- Justificación documental. La empresa debe disponer de documentación que permita acreditar la existencia, el importe y las circunstancias de la operación.
- Correlación con los ingresos. El gasto debe guardar relación con el desarrollo de la actividad empresarial, aunque dicha vinculación pueda ser indirecta.
- Ausencia de prohibiciones legales. No debe encontrarse entre los conceptos considerados fiscalmente no deducibles por la Ley del Impuesto sobre Sociedades.
El cumplimiento de estas condiciones debe analizarse conjuntamente. La contabilización de un desembolso no subsana por sí sola una justificación insuficiente ni convierte un gasto particular en empresarial.
- Atención. El hecho de utilizar una tarjeta corporativa para efectuar un pago no determina automáticamente su deducibilidad fiscal.
3. La importancia de acreditar el motivo profesional del desplazamiento
Uno de los principales problemas que pueden surgir durante una comprobación tributaria es la dificultad para demostrar la finalidad de determinados viajes. Una factura de hotel acredita que una persona se ha alojado en un establecimiento durante unas fechas concretas. Sin embargo, no explica necesariamente qué actividades ha desarrollado durante su estancia ni cuál ha sido su relación con la empresa. Algo similar sucede con los billetes de avión, los gastos de restauración o el alquiler de vehículos. Por este motivo, resulta recomendable conservar, junto con las facturas, otros documentos que permitan reconstruir las circunstancias del desplazamiento.
Pueden servir como elementos de prueba las agendas profesionales, las convocatorias de reuniones, los correos electrónicos, las actas, los informes de visitas, las acreditaciones de asistencia a eventos y la documentación comercial generada durante el viaje.
También es aconsejable que las empresas que realizan desplazamientos frecuentes dispongan de un sistema interno de liquidación de gastos en el que consten la persona que ha efectuado el viaje, su destino, las fechas y el motivo profesional.
El artículo 106 de la Ley General Tributaria permite acreditar las operaciones mediante los medios de prueba admitidos en Derecho. La factura constituye un elemento fundamental, pero no es una prueba privilegiada respecto de la existencia de la operación.
- Atención. La Administración puede solicitar documentación adicional cuando cuestione fundadamente la realidad de una operación. Resulta conveniente recopilar las evidencias durante el propio desplazamiento y no esperar a recibir un requerimiento tributario.
4. Los gastos de desplazamiento de socios, directivos y administradores
La deducibilidad de los gastos de viaje no se limita a los desplazamientos realizados por trabajadores contratados laboralmente. Los administradores, socios que desempeñen funciones profesionales y directivos también pueden incurrir en desembolsos por cuenta de la sociedad que resulten fiscalmente deducibles. Lo relevante es determinar si dichos gastos responden al ejercicio efectivo de sus funciones y se encuentran vinculados a los intereses empresariales.
Esta cuestión merece especial atención en las sociedades familiares, las pequeñas y medianas empresas y aquellas organizaciones en las que una misma persona reúne la condición de socio, administrador y director general. La coincidencia de estas figuras puede dificultar, en determinadas circunstancias, la separación entre los intereses personales y los de la sociedad.
Como ejemplo, la consulta vinculante V5511-26, de 4 de septiembre de 2026 de la Dirección General de Tributos (DGT), analiza el caso de una sociedad cuyo director y administrador único reside fiscalmente en Israel y realiza entre diez y once viajes anuales a Madrid para desarrollar sus funciones de dirección y supervisión. La empresa asume los gastos de avión, alojamiento, alquiler de vehículo, aparcamiento y manutención asociados a sus visitas profesionales.
La DGT considera que estos desembolsos pueden deducirse si satisfacen las condiciones generales del impuesto, correspondiendo a la Administración valorar las pruebas aportadas. Este pronunciamiento ilustra que ni la condición de administrador ni la residencia en el extranjero impiden, por sí mismas, la deducción de los gastos profesionales.
- Atención. La condición de socio o administrador no otorga un derecho automático a deducir todos los gastos que la sociedad satisfaga en su nombre. Cada operación debe analizarse atendiendo a su verdadera naturaleza.
5. Los gastos de manutención y las comidas de empresa
Dentro de los gastos relacionados con la actividad empresarial, los correspondientes a comidas y restaurantes suelen generar numerosas dudas. Conviene distinguir entre los gastos de manutención asociados a un desplazamiento profesional y aquellos que tienen la consideración de atenciones a clientes o proveedores.
El artículo 15.e) de la Ley del Impuesto sobre Sociedades establece que los gastos por atenciones a clientes o proveedores serán deducibles con el límite del 1 % del importe neto de la cifra de negocios del período impositivo. Este límite no resulta aplicable indiscriminadamente a todos los gastos de restauración de una empresa. Así, una comida realizada por un directivo durante un viaje de trabajo debidamente acreditado no tiene necesariamente la misma naturaleza fiscal que un almuerzo organizado para agasajar a un cliente.
Por ejemplo, una sociedad cuya cifra neta de negocios ascienda a 800.000 euros podrá deducir hasta 8.000 euros en concepto de atenciones a clientes y proveedores, siempre que concurran los restantes requisitos legales.
Los gastos de manutención derivados de desplazamientos profesionales que no tengan esa consideración se analizarán conforme a las reglas generales de deducibilidad.
- Atención. Es recomendable diferenciar contablemente los gastos de manutención, los gastos de representación y las atenciones comerciales. Una clasificación incorrecta puede provocar ajustes fiscales innecesarios.
6. Qué sucede cuando un viaje combina motivos profesionales y particulares
No resulta infrecuente que un desplazamiento empresarial se prolongue durante varios días por razones personales o que el administrador aproveche su estancia para realizar actividades ajenas a la empresa. En estas situaciones, la sociedad debe distinguir qué gastos corresponden al desarrollo de la actividad económica y cuáles pertenecen a la esfera privada de la persona que realiza el viaje.
Las noches adicionales de hotel por motivos vacacionales, los gastos de acompañantes sin funciones empresariales o las actividades exclusivamente recreativas no pueden tratarse automáticamente como gastos de viaje profesionales. Si la sociedad decide asumir estos desembolsos particulares, deberá analizarse si tienen la consideración de retribución, distribución de beneficios u otra operación con trascendencia tributaria.
Esta distinción también resulta importante cuando el administrador utiliza vehículos, medios de pago u otros recursos de la empresa para fines particulares.
- Atención. La existencia de una finalidad profesional en una parte del desplazamiento no justifica automáticamente la deducción de todos los gastos asociados al viaje.
7. Cómo documentar correctamente los gastos de viaje
Una adecuada organización documental permite reducir el riesgo de incidencias fiscales y facilita el trabajo de los responsables de administración y contabilidad. Como referencia, resulta conveniente disponer de la siguiente documentación.
|
Concepto |
Documentación recomendable |
|
Transporte |
Facturas, billetes, itinerarios y justificantes de pago. |
|
Alojamiento |
Factura del establecimiento y fechas de estancia. |
|
Alquiler de vehículos |
Contrato de alquiler, factura y motivo del desplazamiento. |
|
Combustible, peajes y aparcamiento |
Facturas y justificantes relacionados con el trayecto profesional. |
|
Manutención |
Facturas y documentación que acredite su vinculación con el desplazamiento. |
|
Reuniones y visitas comerciales |
Agendas, convocatorias, correos electrónicos o informes. |
|
Ferias y congresos |
Inscripciones, programas y acreditaciones de asistencia. |
|
Reembolso de gastos |
Liquidación de gastos y justificantes del pago efectuado. |
Siempre que corresponda, será aconsejable solicitar las facturas a nombre de la sociedad, incluyendo sus datos fiscales.
La implantación de una política interna de gastos también puede contribuir a evitar duplicidades, anticipos pendientes de liquidación y desembolsos que no se ajusten a los criterios establecidos por la dirección.
- Atención. Los extractos bancarios y los justificantes de tarjeta acreditan la realización de un pago, pero no sustituyen necesariamente a la factura ni demuestran su finalidad empresarial.
8. No debe confundirse la deducción en Sociedades con el tratamiento en el IVA y el IRPF
Que un gasto pueda deducirse en el Impuesto sobre Sociedades no significa que tenga automáticamente el mismo tratamiento en otros impuestos.
La deducción del IVA soportado en establecimientos hoteleros, restaurantes, medios de transporte o alquiler de vehículos debe analizarse conforme a los requisitos y limitaciones específicos de dicho impuesto.
Asimismo, cuando la empresa compensa a sus trabajadores, directivos o administradores por los gastos ocasionados durante un desplazamiento, debe determinarse si las cantidades percibidas tienen la consideración de renta sujeta a tributación personal.
El régimen de dietas y asignaciones para gastos de viaje exceptuadas de gravamen en el IRPF exige el cumplimiento de determinadas condiciones y no resulta automáticamente aplicable a todos los administradores de sociedades.
En el caso de perceptores residentes en el extranjero, también pueden entrar en juego las disposiciones del Impuesto sobre la Renta de no Residentes y los convenios internacionales para evitar la doble imposición.
- Atención. El tratamiento de un mismo desplazamiento puede tener consecuencias diferentes para la sociedad y para la persona que realiza el viaje. Conviene revisar conjuntamente las implicaciones en el IS, el IVA, el IRPF y, cuando proceda, el IRNR.
9. Qué conviene revisar antes del cierre fiscal
La preparación del cierre contable y fiscal constituye una buena oportunidad para comprobar si los gastos de viaje registrados durante el ejercicio reúnen las condiciones necesarias para su deducción.
En particular, sería recomendable verificar los siguientes aspectos.
- La existencia de facturas pendientes de recibir o contabilizar.
- La correcta imputación temporal de los gastos.
- La acreditación de los motivos profesionales de cada desplazamiento.
- La separación de los gastos empresariales y particulares.
- El cumplimiento del límite aplicable a las atenciones a clientes y proveedores.
- La correcta liquidación de los gastos anticipados por trabajadores y administradores.
- El tratamiento de los desplazamientos internacionales.
- Las obligaciones de retención que, en su caso, puedan derivarse de las cantidades satisfechas.
La revisión anticipada de estas partidas facilita la detección de errores y permite adoptar las medidas oportunas antes de presentar la declaración del Impuesto sobre Sociedades.
- Atención. La falta de justificación de un gasto puede dar lugar a un incremento de la base imponible del impuesto, con los correspondientes intereses de demora y, cuando proceda, sanciones tributarias.
Si su empresa asume habitualmente gastos de desplazamiento, alojamiento, transporte o manutención de sus trabajadores, socios, directivos o administradores, puede ponerse en contacto con nuestro despacho para revisar su tratamiento fiscal, comprobar el cumplimiento de los requisitos legales e identificar posibles contingencias tributarias.
Pueden ponerse en contacto con este despacho profesional para cualquier duda o aclaración que puedan tener al respecto.


0 comentarios